يتبرع شخص بمبلغ «لكفالة الأيتام»، ويتبرع آخر «للجمعية» دون أن يحدد غرضًا. المبلغان يدخلان الحساب البنكي نفسه، لكنهما ليسا متساويين في حرية الصرف. هنا يظهر مفهوم صافي الاصول المقيدة وغير المقيدة، وهو من أهم ما يميز محاسبة الجمعيات عن محاسبة الشركات. في هذا المقال نشرح المفهوم بلغة بسيطة لمدير الجمعية وأعضاء مجلس الإدارة، ثم نوضح كيف يطبقه نظام نجيد في العمل اليومي.
ما معنى صافي الأصول في الجمعية؟
في الشركة يُسمى الفرق بين الأصول والالتزامات «حقوق الملكية»، لأن له مالكين. أما الجمعية فلا مالك لها، لذلك يُسمى هذا الفرق صافي الأصول. وهو ما تملكه الجمعية من نقد وأصول بعد سداد ما عليها، ويُصنَّف حسب القيود التي وضعها المتبرعون والمانحون على استخدامه، لا حسب مصدره فقط.
صافي الاصول المقيدة وغير المقيدة: ما الفرق؟
- غير المقيدة: أموال تستطيع الجمعية صرفها في أي من أغراضها المعتمدة، مثل الصدقات العامة والتبرعات التي لم يحدد صاحبها غرضًا.
- المقيدة: أموال خصصها المتبرع أو المانح لبرنامج أو غرض محدد، فلا تُصرف إلا فيه، مثل منحة لكسوة الشتاء أو تبرع لكفالة أسر.
- الأوقاف: أصول موقوفة يبقى أصلها، وتُصرف غلّتها في مصارفها بحسب شرط الواقف.
ويُضاف إلى ذلك أن الزكاة لها مصارف شرعية محددة، فلا تُخلط بالصدقات العامة. وتتناول معايير المحاسبة الخاصة بالمنشآت غير الهادفة للربح والدليل المحاسبي الموحد للجمعيات الأهلية هذا التصنيف، ونوصي الجمعية بالرجوع إلى نصوصها الرسمية ومراجعها الخارجي في التفاصيل.
لماذا يهم هذا الفصل؟
لأن الخلط بين النوعين يسبب مشكلات حقيقية: صرف مال مقيد في مصروفات تشغيلية، أو عجز عن إثبات أين ذهبت أموال منحة عند طلب المانح تقريرًا، أو قوائم مالية يُعيد المراجع تبويبها. والأهم أن ثقة المتبرع تقوم على أن ما خصّصه لغرض وصل إلى ذلك الغرض فعلًا.
الحملة هي بداية القيد
في نجيد يبدأ الفصل من الحملة نفسها. فلكل حملة نوعها ومستهدفها ومحصّلها ومصروفها، مع مركز تكلفة في المحاسبة. وحين يستلم الكاشير تبرعًا أو يصل تحويل لحملة معينة، يُسجَّل التبرع على حملته، ويُنشأ قيده تلقائيًا.
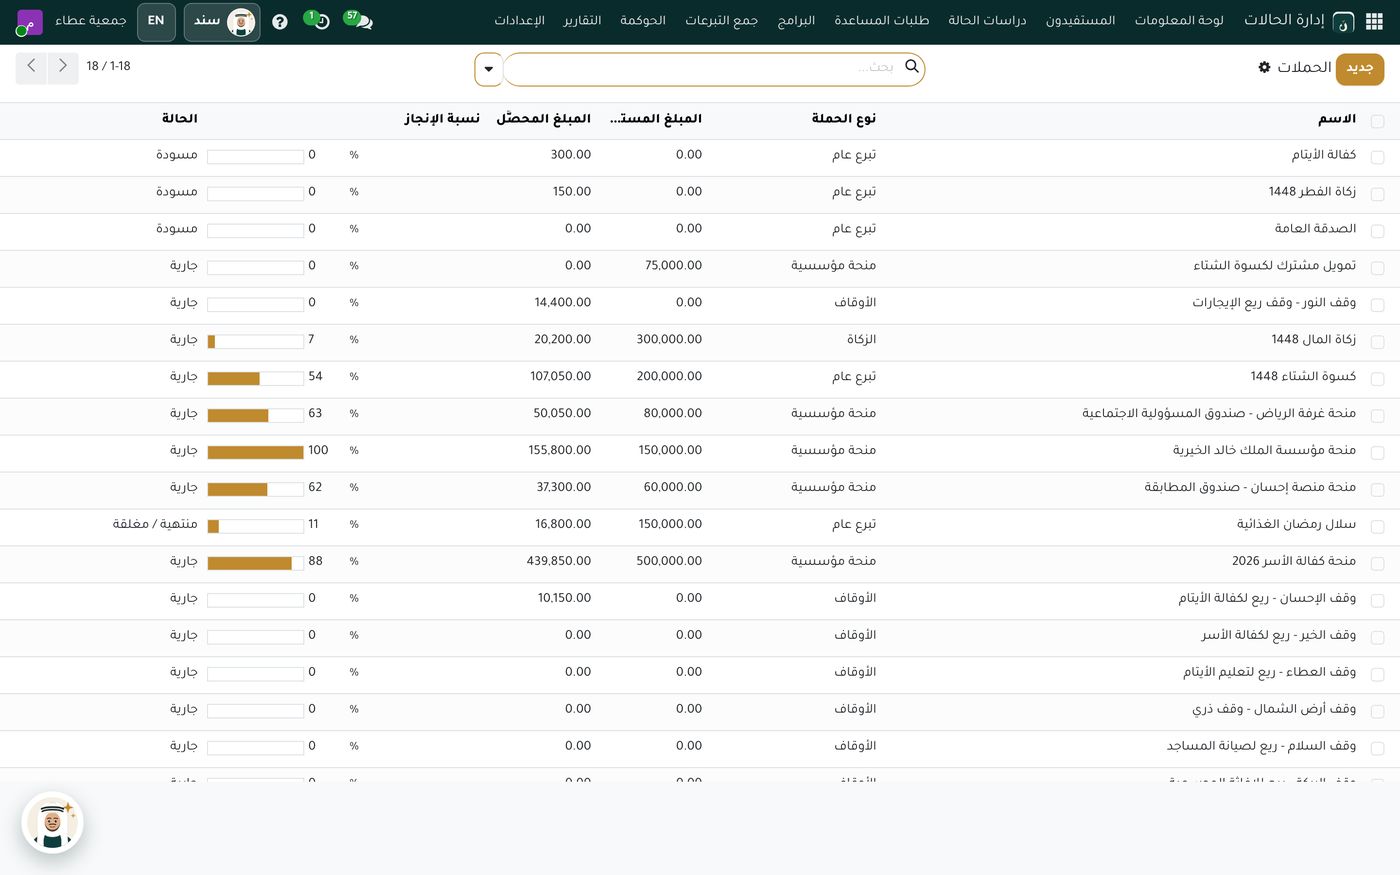
في قائمة الحملات تظهر أنواع مختلفة جنبًا إلى جنب: حملات تبرع عام مثل كسوة الشتاء، ومنح مؤسسية بمبالغها المستهدفة، وحملة لزكاة المال، وحملات أوقاف لريع كفالة الأيتام وصيانة المساجد. ولكل حملة شريط يوضح نسبة الإنجاز مقارنة بالمستهدف. هذا التنوع نفسه هو ما يجعل الفصل بين الأموال ضرورة، لا تفصيلًا محاسبيًا.
كيف يعرض نجيد صافي الأصول والزكاة؟
شجرة الحسابات في نجيد مبنية على الدليل المحاسبي الموحد للجمعيات الأهلية بأرقامه ومسمياته، ويُعرض فيها صافي الأصول في ثلاث مجموعات: غير المقيدة والمقيدة والأوقاف، مع الزكاة في حسابها المستقل. ومثال ذلك زكاة الفطر: تحدد الجمعية قيمتها عن الشخص، ويكتب الكاشير عدد أفراد الأسرة، فتُسجَّل المبالغ في حملة الزكاة بحساب مستقل، ثم تُصرف للأسر المستحقة.
أما المنح المؤسسية فتمر بمرحلة فرص المانحين من أول تواصل حتى اعتماد المنحة، ثم تتحول إلى حملة تلقائيًا، فيبقى ارتباط مبلغها بغرضها واضحًا من أول يوم. ومع موازنة ومركز تكلفة لكل برنامج وحملة تستطيع الجمعية أن تقول للمانح بدقة: هذا ما وصلنا منك، وهذا ما صُرف منه، وهذا الباقي.
ريع الأوقاف في صندوقه
الوقف حالة خاصة، لأن الأصل نفسه لا يُصرف، بل غلّته. في وحدة الأوقاف يُسجَّل ريع كل عقار على صندوق الوقف الخاص به، فلا يختلط ريع وقف لكفالة الأيتام بريع وقف لصيانة المساجد.
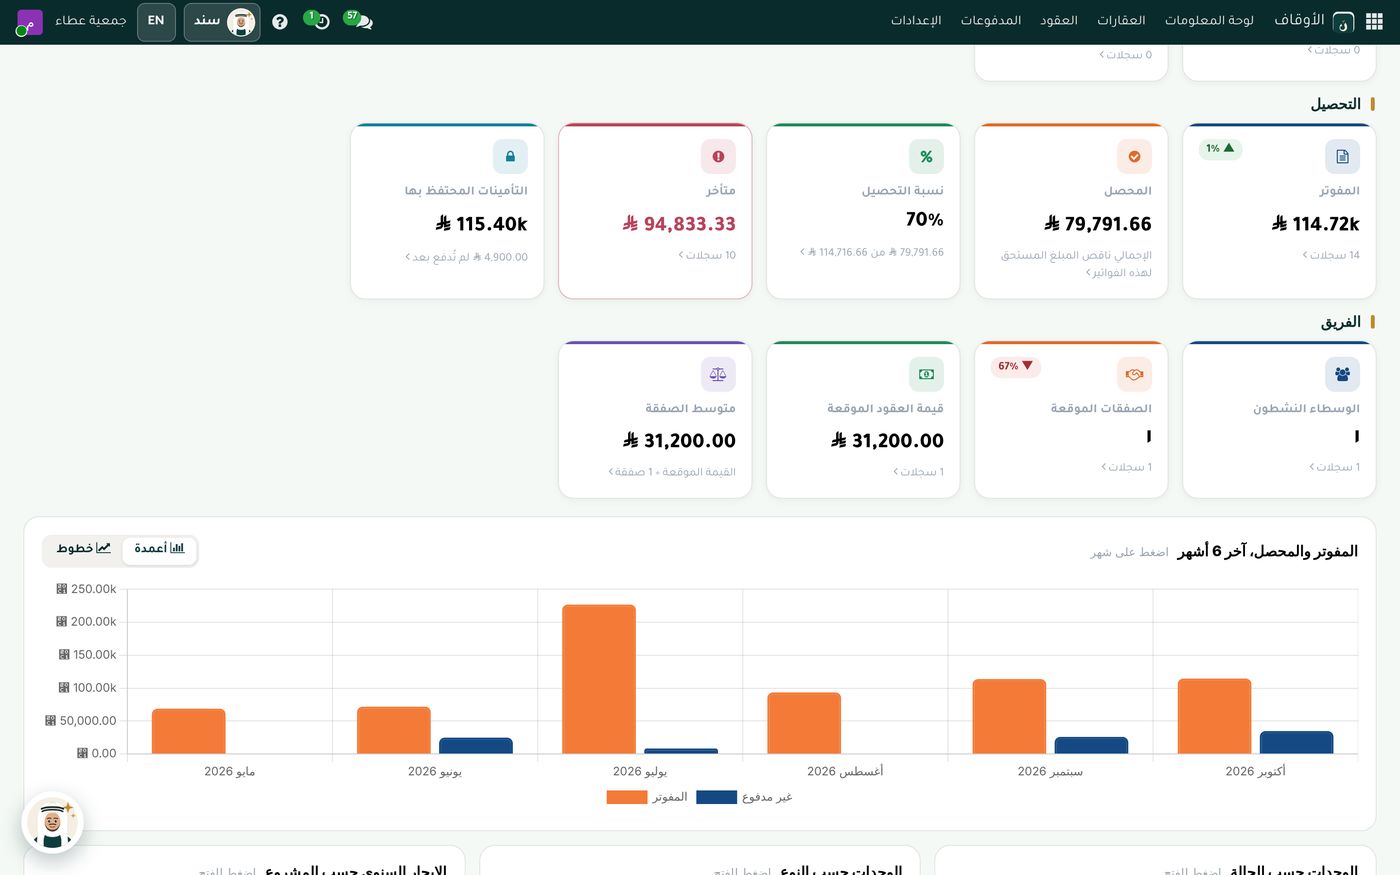
في لوحة الأوقاف يرى المسؤول قسم التحصيل في بطاقات: المفوتر من الإيجارات، والمحصّل منه، ونسبة التحصيل، والمتأخر، والتأمينات المحتفظ بها. وتحتها رسم يقارن المفوتر بغير المدفوع شهرًا بشهر، فيعرف الناظر حجم الريع الذي سيُصرف في مصارف كل وقف.
الخلاصة
صافي الاصول المقيدة هو أموال لها غرض حدده صاحبها، وغير المقيدة تصرفها الجمعية في أغراضها، والأوقاف يبقى أصلها وتُصرف غلّتها، والزكاة لها حسابها المستقل. وحين يبدأ الفصل من الحملة ويُسجَّل القيد تلقائيًا، تصبح تقارير المانحين والقوائم المالية أسهل وأوضح. تعرّف على وحدة المحاسبة والحوكمة في نجيد، أو اقرأ مقالنا عن تطبيق الدليل المحاسبي الموحد للجمعيات.
جرّب المحاسبة والحوكمة في نجيد
جرّب نجيد على بيانات تجريبية، أو تواصل معنا ونجهّز لك النظام.