يقترب موعد تقديم اقرار ضريبة القيمة المضافة، فيبدأ المحاسب في جمع فواتير المبيعات من مكان، وفواتير الموردين من مكان آخر، ثم يطابق الأرقام في جدول قبل إدخالها في بوابة هيئة الزكاة والضريبة والجمارك. هذا الأسلوب يستهلك أيامًا، ويفتح الباب لأخطاء تكلّف المنشأة غرامات أو إقرارات معدّلة. في هذا المقال نشرح خطوات إعداد الإقرار من النظام المحاسبي نفسه، بحيث يكون العمل في نهاية الفترة مراجعةً لا إعادة إدخال.
ما الذي يحتويه اقرار ضريبة القيمة المضافة؟
الإقرار ملخص لفترة ضريبية تحددها الهيئة للمنشأة، شهرية أو ربع سنوية بحسب حجم إيراداتها. وفيه جانبان رئيسيان:
- المبيعات: قيمة التوريدات الخاضعة للنسبة الأساسية، والتوريدات الصفرية والمعفاة، والضريبة المستحقة عليها.
- المشتريات: قيمة المشتريات الخاضعة للضريبة، والضريبة التي دفعتها المنشأة للموردين ويحق لها خصمها.
والفرق بين الجانبين هو صافي الضريبة المستحق للهيئة أو الرصيد لصالح المنشأة. لذلك تعتمد صحة الإقرار على أمرين: أن تكون كل فاتورة مسجلة، وأن يكون لكل سطر فيها الرمز الضريبي الصحيح. ونوصي دائمًا بمتابعة تعليمات الهيئة الرسمية ومواعيدها، لأنها المرجع في أي تفصيل.
الخطوة الأولى: رموز ضريبية مضبوطة من البداية
أغلب أخطاء الإقرار لا تحدث في نهاية الفترة، بل يوم تُصدر الفاتورة. صنف خاضع سُجّل كأنه معفى، أو مصروف أُدخل بلا ضريبة وهو خاضع لها. في سُبرة يأتي دليل حسابات وضرائب سعودي جاهز، بنسب ورموز ضريبية مضبوطة، فيختار المستخدم المنتج أو الخدمة، وتُطبَّق الضريبة المناسبة عليه دون أن يحسبها بيده.
الخطوة الثانية: فواتير المبيعات والإشعارات من مصدر واحد
حين تكون المبيعات في النظام نفسه، تنتقل كل فاتورة إلى المحاسبة لحظة اعتمادها. وتشمل الصورة الإشعارات الدائنة والمدينة أيضًا، فالمرتجع أو الخصم بعد البيع يعدّل الضريبة المستحقة في الفترة نفسها. ومع الربط المباشر بمنصة فاتورة تُرسل الفواتير والإشعارات وتُعتمد، فيكون ما في الإقرار هو ما وصل للهيئة فعلًا. وقد شرحنا هذا الربط بالتفصيل في مقال الفوترة الإلكترونية المرحلة الثانية.
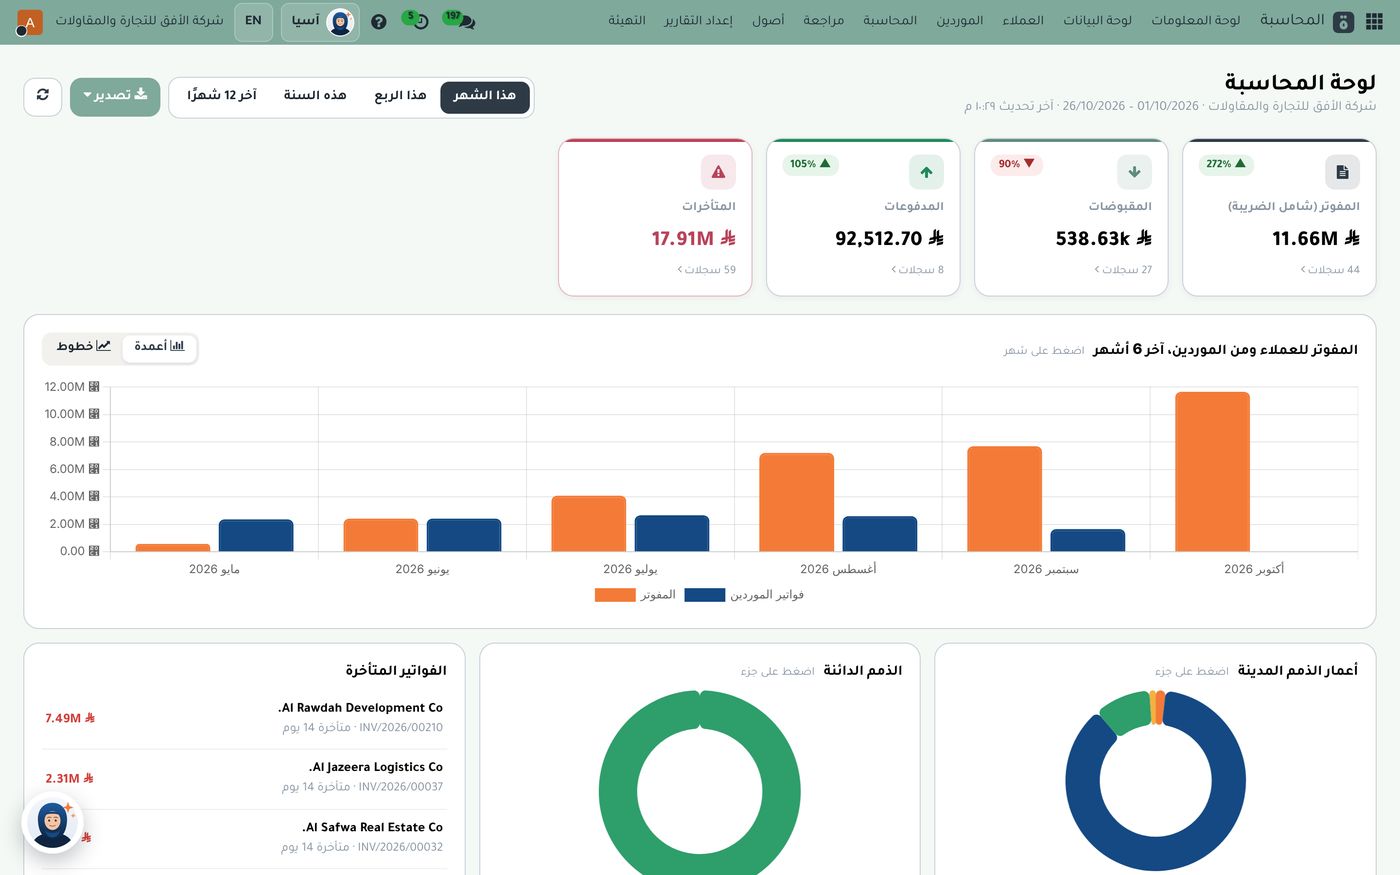
في لوحة المحاسبة يرى المدير قبل نهاية الفترة رقم المفوتر شامل الضريبة، ويمكنه التبديل بين هذا الشهر وهذا الربع وهذه السنة وآخر 12 شهرًا، فيعرف مبكرًا حجم المبيعات التي سيُبنى عليها الإقرار، ويقارنها في الرسم بفواتير الموردين شهرًا بشهر.
الخطوة الثالثة: فواتير الموردين كاملة قبل الإغلاق
الضريبة على المشتريات لا تُخصم إلا إذا كانت فاتورة المورد مسجلة. والمشكلة المعتادة فواتير تصل متأخرة أو تبقى في بريد أحد الموظفين. في سُبرة تمر المشتريات من أمر الشراء إلى استلام البضاعة، ثم مطابقة فاتورة المورد مع الأمر. ويمكن قراءة فاتورة المورد آليًا من الباركود أو من صورة الفاتورة كاملة، فيقل الإدخال اليدوي ومعه أخطاء الأرقام.
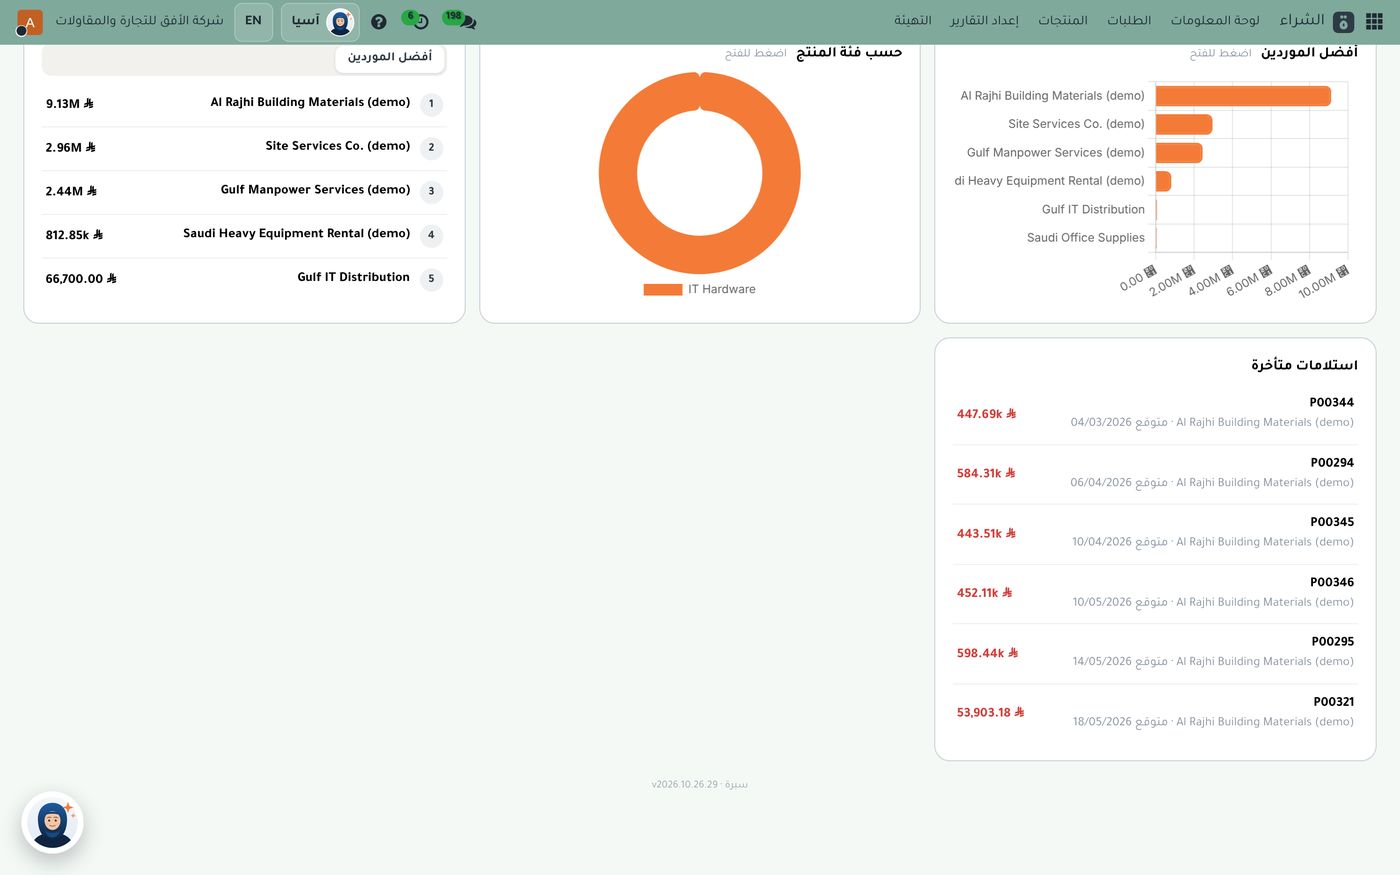
قائمة الاستلامات المتأخرة في لوحة المشتريات تذكّر الفريق بأوامر شراء لم يكتمل استلامها، وهذه غالبًا أوامر لم تُسجَّل فواتيرها بعد. مراجعتها قبل إغلاق الفترة تمنع ضياع ضريبة مدخلات يحق للشركة خصمها.
الخطوة الرابعة: المطابقة البنكية ثم المراجعة
قبل استخراج الإقرار، يستورد المحاسب كشف الحساب البنكي ويطابقه مع القيود. فأي دفعة لمورد بلا فاتورة، أو تحصيل من عميل بلا فاتورة مبيعات، يظهر هنا قبل أن يتحول إلى فرق في الإقرار. بعد ذلك يفتح تقرير ضريبة القيمة المضافة والتقارير التفصيلية للمبيعات والمشتريات، ويراجع:
- أن مجموع الضريبة في التقرير يطابق رصيد حسابات الضريبة في الأستاذ العام.
- أن الفواتير الصفرية والمعفاة مصنفة في خاناتها الصحيحة.
- أن كل إشعار دائن أو مدين مرتبط بفترته.
والتقارير بالعربي والإنجليزي، تُطبع أو تُصدَّر إلى Excel لمن يريد إرفاقها في ملف الفترة أو إرسالها للمراجع الخارجي.
الخطوة الخامسة: التقديم وحفظ الأثر
بعد المراجعة يصبح الإقرار جاهزًا للتقديم، فتُنقل أرقامه إلى بوابة الهيئة في موعدها. وبما أن كل رقم مبني على فواتير وقيود موجودة في النظام، يمكن الرجوع إلى أصل أي مبلغ بعد أشهر عند أي استفسار، دون البحث في ملفات متفرقة. وإذا أراد المدير سؤالًا سريعًا عن مبيعات الفترة أو فواتير موردٍ معيّن، يسأل آسيا، المساعد الذكي الخاص بالمنشأة، بالعربي.
الخلاصة
إعداد اقرار ضريبة القيمة المضافة يصبح سهلًا حين يبدأ الضبط من أول فاتورة: رموز ضريبية صحيحة، ومبيعات وإشعارات مربوطة بمنصة فاتورة، وفواتير موردين مكتملة، ومطابقة بنكية قبل الإغلاق. وفي باقة سُبرة 5 تأتي المحاسبة والربط مع هيئة الزكاة والتقارير الضريبية معًا، من 1,490 ريالًا في السنة شاملة الضريبة. تعرّف على وحدة المحاسبة والزكاة وما تقدمه لفريقك المالي.
جرّب المحاسبة والزكاة في سُبرة
جرّب سُبرة على بيانات تجريبية، أو تواصل معنا ونجهّز لك النظام.